Consultas personalizadas + Reglas para informes: el porqué se llama SAP Group Reporting


Si buscamos una justificación contundente de por qué SAP Group Reporting lleva este nombre, creemos que la encontramos al ver juntas dos piezas: las Consultas Personalizadas (Custom Analytical Queries) y la definición de Reglas para Informes (Define Reporting Rules).

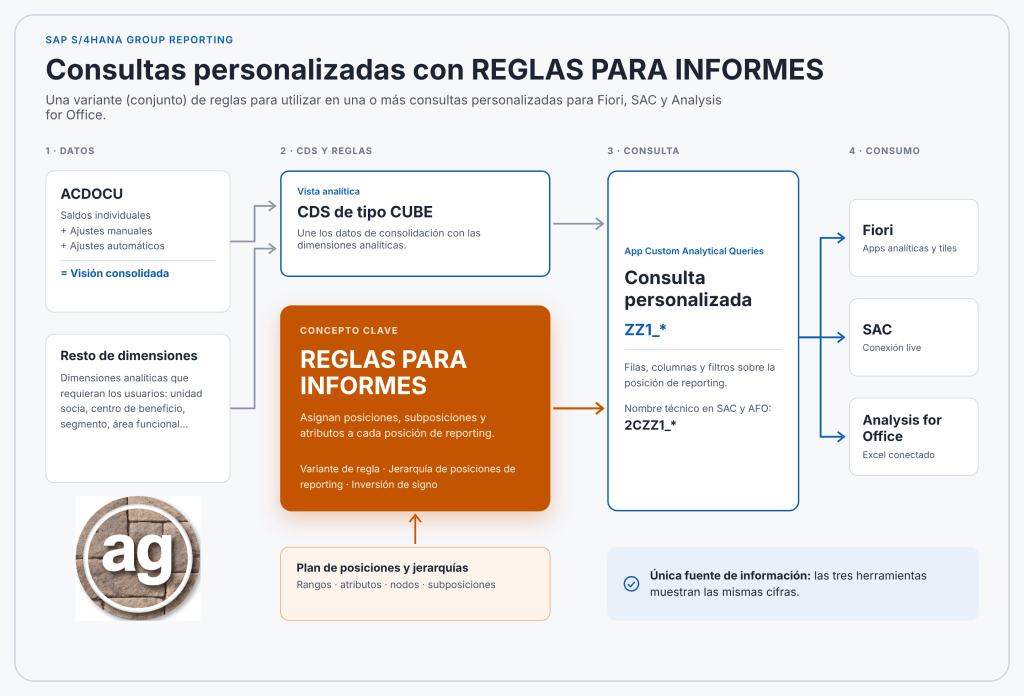
El esquema del informe

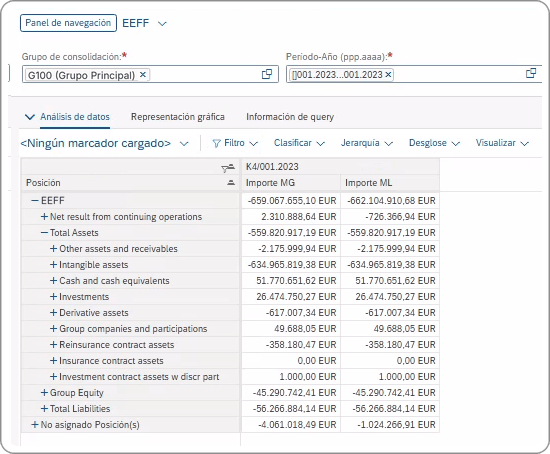
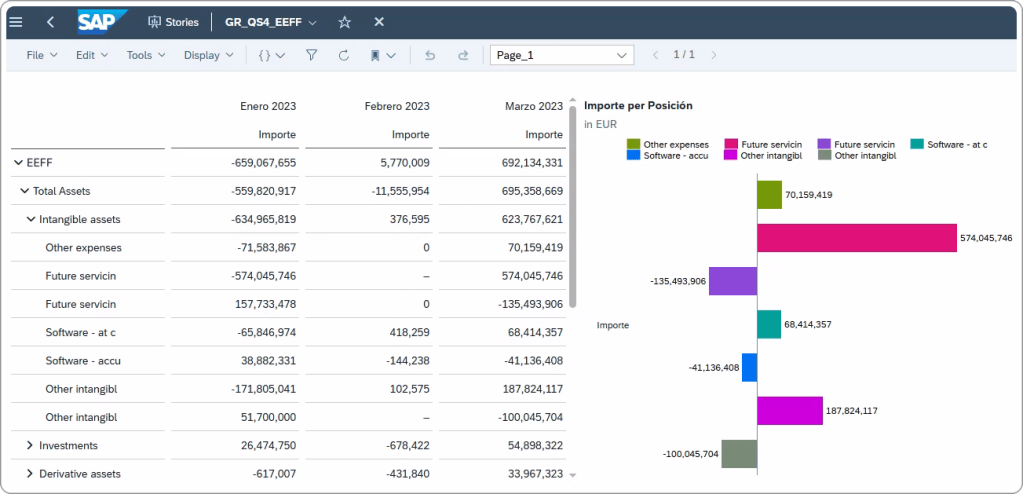
Una variante (conjunto) de Reglas para Informes, aplicada sobre una CDS de tipo CUBE, alimenta una o más consultas personalizadas que se consumen en Fiori, SAC y Analysis for Office.
Una necesidad frecuente

¿Cuántas veces nos han pedido el estado de flujos de efectivo o la cuenta de pérdidas y ganancias por función? Son informes en los que cada línea depende de más criterios que la cuenta contable: subposición, área funcional o tipo de movimiento.

En ocasiones, resolverlos nos obligaba a desarrollar soluciones complejas. Group Reporting lo simplifica al combinar estos dos recursos, apoyados en la calidad del dato que vimos en un post anterior.

Consulta personalizada y variante de reglas

La consulta personalizada hace lo mismo que cualquier otra herramienta: organiza datos maestros o dimensiones en filas, columnas y características libres que el usuario podría añadir cuando interactue con el informe.

El factor diferencial está en las reglas. Sobre una jerarquía de posiciones de consolidación (el equivalente a las cuentas contables), definimos una variante en la que cada posición de reporting tiene una o más reglas, cada una con sus propias condiciones.

Las reglas pueden ser muy simples o muy complejas. Una vez implantadas, creemos que pueden mantenerlas los usuarios de negocio: por ejemplo, añadir nuevas posiciones o cualquier otra referencia en sus condiciones.

La definición de reglas, columna a columna
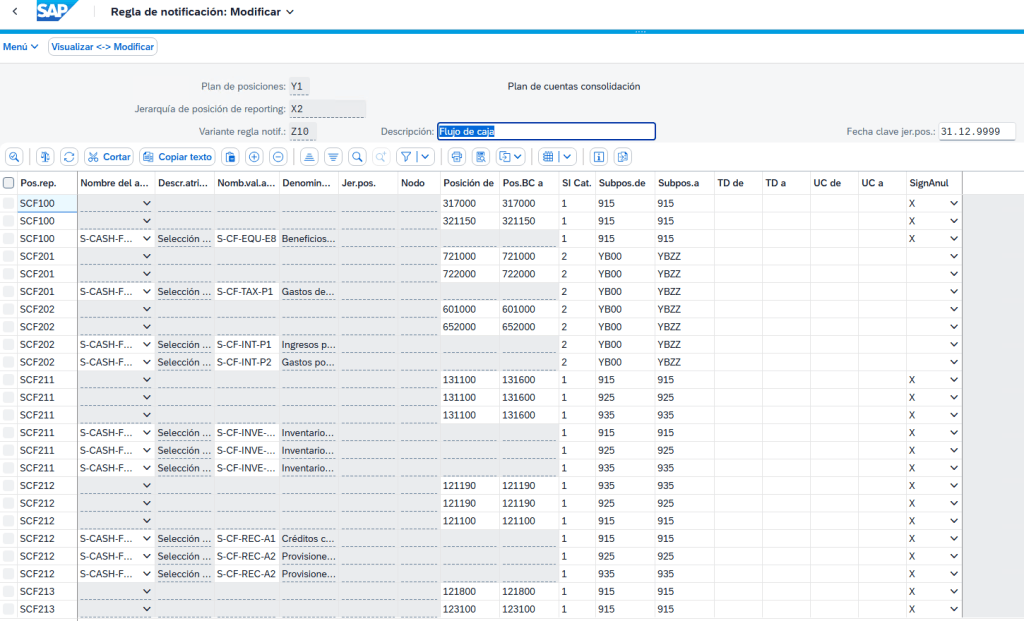
ColumnaSignificado
Pos.rep.Posición de reporting destino. Aquí, líneas del estado de flujos de efectivo (SCF…).
Nombre del atributoAtributo de la posición de consolidación usado como criterio en lugar de un rango. Aquí, S-CASH-F…
Descr. atributoDescripción del atributo: «Selección de flujo de caja».
Nomb. val. atributoValor del atributo que se filtra (p. ej. S-CF-TAX-P1). Entran todas las posiciones con ese valor.
Denominación valoresTexto del valor (p. ej. «Gastos de impuesto sobre la renta»).
Jer.pos.Jerarquía de posiciones de consolidación, como criterio alternativo.
NodoNodo de esa jerarquía. Incluye todas las posiciones que cuelgan de él.
Posición de / Pos.BC aRango de posiciones de consolidación, desde y hasta.
SI Cat.Categoría de subposición: 1 = tipo de movimiento, 2 = área funcional.
Subpos.de / Subpos.aRango de subposiciones: 915, 925 y 935 son movimientos de flujo; YB00–YBZZ, áreas funcionales.
TD de / TD aRango de tipos de documento.
UC de / UC aRango de unidad de consolidación (o unidad socia, según la vista).
SignAnulInvierte el signo del importe en la posición de reporting.

Cómo se leen las reglas:

  • En una misma fila, los criterios se combinan con lógica Y.
  • Varias filas de la misma posición de reporting se suman (lógica O).
  • Cada fila usa un único criterio de posición: rango, atributo o nodo de jerarquía.
  • Entre filas no hay exclusión: si una posición cumple dos filas con la misma subposición, se suma dos veces.
  • Ejemplo: SCF211 toma las posiciones 131100–131600 con los movimientos 915, 925 y 935 e invierte el signo, porque un aumento de inventario resta caja.

Así que, la próxima vez que necesites informes funcionales o analíticos con condiciones distintas en cada línea, a partir de saldos individuales y, si hace falta, también consolidados, piensa en SAP Group Reporting.
Subposiciones en SAP Group Reporting: el detalle que convierte la consolidación en reporting

Las subposiciones de SAP Group Reporting no son solo una dimensión técnica: bien organizadas desde el origen, convierten los datos de consolidación en la base del reporting.


En SAP Group Reporting no basta con subir los saldos individuales de los estados financieros de las filiales, consolidar y olvidarse de ellos. Conviene preparar la recepción de los datos. Lo básico es que lleguen bien informadas las sociedades (unidades de consolidación) y las cuentas (posiciones). Si además llegan los datos que tipifican y complementan cada importe, el conjunto de datos deja de ser solo materia prima para consolidar y se convierte en la base para elaborar informes mejor elaborados.

Las subposiciones

A menudo se ven como una dimensión técnica que describe el tipo de movimiento. Con esa visión se aprovecha solo la mitad de su utilidad.

El estándar entrega dos categorías de subposición:

  • Categoría 1 – Tipos de movimiento: para las posiciones de balance (activo, pasivo y patrimonio neto).
  • Categoría 2 – Áreas funcionales: para las posiciones de la cuenta de resultados, siempre que la contabilidad clasifique los gastos por función. Si se clasifican por naturaleza, esta capacidad analítica no estaría disponible, al menos no conectada con la contabilidad.

Se pueden crear más categorías, por ejemplo una 3 para el país. Sin embargo, cada posición solo admite una categoría de subposición, que fija su categoría de desglose. Si una posición usa una categoría nueva, pierde el tipo de movimiento o el área funcional. Por eso, desgloses como el país o el centro de coste encajan mejor como características adicionales, que se informan en la liberación del diario universal o en la carga por fichero.

Categoría 1: tipos de movimiento

Campo de origen en ACDOCARMVCT (CHAR 3)
UsoPosiciones de balance
Valor por defecto si llega vacío915 (variación neta, por defecto)

El tipo de movimiento no solo informa. También interviene en el propio proceso de consolidación, por ejemplo, por defecto tenemos las siguientes:

  • Arrastre de saldos: lleva los saldos al periodo 000 del nuevo ejercicio con la subposición 900, que solo puede contabilizar esa tarea.
  • Conversión de moneda: las diferencias se registran en la 980.
  • Cambios en el perímetro: incorporaciones (901), salidas (998) y cambios de participación (992).
  • Estado de flujos de efectivo y estado de cambios en el patrimonio neto: se construyen a partir de los movimientos de cada posición.

En activos fijos, RMVCT se deriva automáticamente del tipo de movimiento de activo. En el resto de cuentas se informa en el asiento o mediante una regla de sustitución.

Categoría 2: áreas funcionales

Campo de origen en ACDOCARFAREA (CHAR 16)
UsoPosiciones de PyG por función
RequisitoMismo código en ACDOCA y en Group Reporting

Indica la función del gasto o del ingreso: coste de ventas, distribución, administración, I+D… Es especialmente útil en el reporting basado en reglas, porque permite separar por función sin multiplicar el número de cuentas.

RFAREA rara vez se teclea. Se deriva del objeto CO imputado (centro de coste, orden, elemento PEP), del maestro de la cuenta o de una regla de sustitución.

Conclusión

Antes de configurar las posiciones, define qué información necesitará el reporting y asegúrate de que llega desde el origen:

  • RMVCT bien informado en las cuentas de balance.
  • RFAREA bien derivado en las cuentas de resultados.
  • La categoría de desglose correcta en cada posición.

Una recepción de datos bien organizada te permitirá construir los informes personalizados que piden los usuarios sin depender de cargas manuales ni de ajustes posteriores.


Anexo 1 – Tipos de movimiento (categoría 1, por defecto)

IDDescripciónUtilización
900Saldo inicialSaldo al inicio del ejercicio.
901Incorporación de unidadesSaldo de una nueva unidad que entra en el grupo.
902Cambio de método de consolidación (anterior)Saldo bajo el método que se abandona.
903Cambio de método de consolidación (nuevo)Saldo bajo el nuevo método.
904Cambio del porcentaje de puesta en equivalenciaEfecto de la variación del porcentaje.
906DividendosDividendos distribuidos, pagados o pendientes de pago.
909Cambio de políticas contablesReexpresión del saldo inicial por un cambio de política contable.
915Variación netaVariación de las posiciones sin desglose adicional. Debe ser cero donde se usan la 920 o la 930.
920Aumento / AdquisiciónAltas de activo fijo o aumentos de deuda financiera.
925Aumento de amortizaciónDotación de deterioros o provisiones.
930Disminución / BajaBajas de activo fijo o devoluciones de deuda financiera.
935Disminución de amortizaciónReversión de deterioros o provisiones.
940Aumento / Reducción de capitalVariación del capital social.
950ReclasificaciónTraspasos entre posiciones sin efecto en caja.
955Valor razonableVariación del valor razonable.
970Fusión internaFusiones entre unidades del grupo.
980Diferencias de conversiónDiferencia entre el tipo de cierre y los tipos de apertura y medio.
992Cambio en el porcentaje de participaciónTransacciones patrimoniales sin pérdida de control.
998Salida de unidadesSaldo final de una unidad vendida o enajenada.
9R0Reexpresión del saldo inicialNuevo desde la versión 2308.

Anexo 2 – Áreas funcionales (categoría 2, ejemplo, será en función de cada negocio)

IDDescripción
ZB10Ingresos por ventas
ZB15Descuentos sobre ventas
ZB18Coste de los productos vendidos
ZB20Producción
ZB25Consultoría y servicios
ZB30Ventas y distribución
ZB35Marketing
ZB40Administración
ZB50Investigación y desarrollo
ZB70Otros ingresos
ZB75Otros gastos
ZB77Ingresos de participaciones
ZB79Rendimientos de participaciones y préstamos
ZB81Ingresos por intereses
ZB83Amortización de activos financieros
ZB85Gastos por intereses
ZB87Ingresos extraordinarios
ZB89Gastos extraordinarios
ZB90Impuestos sobre beneficios
ZB98Otros impuestos
ZB99Área funcional sin asignar
ZD20Diferencia intercompañía – operativa

No mires mal a tu BO/WebI: sólo renuévalo y lo verás mejor


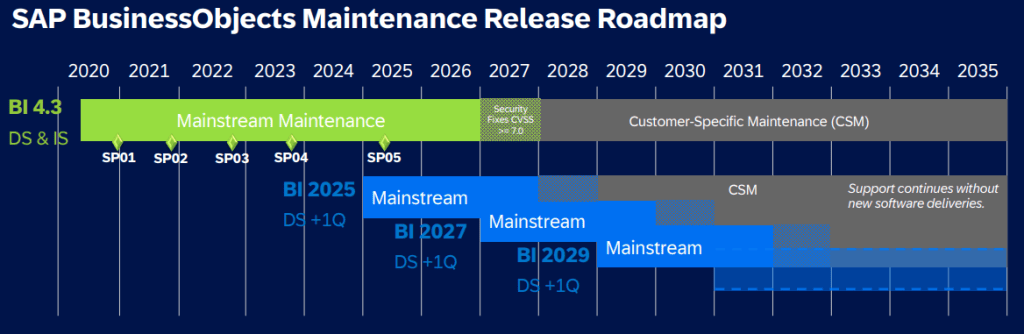
SAP acaba de actualizar su BI Maintenance Strategy (octubre 2026), y el mensaje es claro: SAP BusinessObjects BI sigue vivo y con hoja de ruta.

SAP reafirma su modelo:

  • Una nueva versión cada 2 años: BI 2025, BI 2027, BI 2029…
  • 3 años de mantenimiento estándar para cada versión.
  • Después, Customer-Specific Maintenance: el primer año con correcciones de seguridad (CVSS ≥ 7.0) y, a partir de ahí, solo soporte, sin nuevas entregas de software.

Si sigues en BI 4.3, ten en cuenta que su mantenimiento estándar termina el 31 de diciembre de 2026.

La buena noticia es que no hace falta cambiar de herramienta. Basta con renovarla. BI 2025 incorpora en Web Intelligence (WebI) nuevos gráficos y filtros interactivos, informes offline (WIDX) y KPIs en la página de inicio del Launch Pad.

Tus informes, tus universos y tus usuarios siguen siendo los mismos, ahora con soporte asegurado y nuevas funcionalidades.

Referencia: Documento oficial de SAP

Una CDS, cuatro miradas: el reporting de SAP Group Reporting… y casi cualquier otra fuente de SAP


Quien oye hablar de SAP Group Reporting por primera vez suele imaginar una batería de informes y consultas listas para usar. No es así. SAP Group Reporting es la herramienta de S/4HANA que automatiza el proceso de elaboración de los Estados Financieros consolidados.

El estándar incluye las CDS del modelo de datos virtual (VDM) sobre las que se construye el reporting. Estas CDS se pueden ampliar, o tomarse como base de otras nuevas, para incorporar dimensiones o datos maestros adicionales, estándar o custom. Las Best Practices y la instalación estándar aportan además algunos libros de Analysis for Office y varias aplicaciones Fiori. Pero todo esto no basta para cubrir el reporting básico que se pide en cualquier implantación o, simplemente, nada de eso resulta útil en la mayoría de las circunstancias.

NOTA: CDS (Core Data Services): Es una definición lógica de los datos y de su semántica (qué representan, cómo se relacionan y cómo se consumen). No almacena datos: el sistema la traduce a lenguaje SQL y ejecuta estas instrucciones directamente en la capa de la base de datos.

Alternativas para el reporting

En nuestra opinión, hay cuatro vías para cubrir los informes y las visualizaciones de los datos de consolidación (también aplicable sobre cualquier otra fuente SAP).

HerramientaFacilidad de usoCapacidad gráficaIntegración con ExcelNavegación por jerarquíasUso recomendado
SAP Analysis for Office●●●●●●○○○○●●●●●●●●●●Análisis operativo y conciliaciones
Aplicaciones Fiori●●●○○●●○○○●●●○○●●●●○Consulta rápida integrada en S/4HANA
SAP Analytics Cloud (Live)●●●○○●●●●●●●○○○●●●●●Informes de dirección, semestrales y anuales
Web Intelligence●●●●○●●●●○●●●●○●●●○○Informes formateados y distribución masiva
Herramientas no SAP (Power BI, Tableau…)●●●○○●●●●●●●●○○●○○○○Solo como referencia: suelen manejar mal todo tipo de jerarquías SAP
Escala de 1 a 5, según nuestra experiencia.

Nota: no se incluye SAC con Import Connection. Salvo que haya que combinar los datos de GR con otras fuentes, realizar cálculos complejos o que exista un problema de rendimiento por una granularidad elevada (número de dimensiones utilizadas), no se justifica replicar los datos en distintas plataformas.

Analysis for Office (AfO). Se adopta con facilidad porque funciona sobre Excel. Si defines jerarquías, se navega muy bien por ellas. Es práctico e inmediato. Tiene gráficos, pero de calidad limitada.

Aplicaciones Fiori. El estándar incluye varias aplicaciones analíticas basadas en consultas CDS, como Group Data Analysis, con y sin reglas de reporting. Para tus propias consultas, defines la CDS de tipo query y la localizas con el Explorador de consultas (Query Browser). Desde ahí la ejecutas y puedes crear un tile o mosaico en el Launchpad de Fiori, con acceso similar al de cualquier otra aplicación Fiori. Los gráficos son limitados y los datos se pueden exportar a Excel.

SAP Analytics Cloud. Hay que distinguir entre Live Connection e Import Connection.

  • Live: consume la misma query que AfO y Fiori, así que el modelo de datos y las jerarquías se comportan igual, con mucha agilidad. El rendimiento depende de la CDS, por lo que es recomendable diseñar una específica para SAC con las dimensiones, medidas y textos estrictamente necesarios.
  • Import: obliga a replicar el modelo, los datos y las jerarquías, lo que duplica el esfuerzo de construcción y mantenimiento.

La calidad gráfica es muy superior a la del resto. En cambio, es poco práctico para analizar al detalle la operativa de la consolidación. Encaja mejor en informes semestrales o anuales, donde pesan más los gráficos que las tablas.

Web Intelligence. Es la alternativa en la que menos se piensa hoy, pero es viable. La versión BI 2025 mejora la conectividad BICS, que permite consumir las consultas de CDS, e incorpora gráficos nuevos y más opciones de exportación. En formato de informe y exportación a Excel, WebI no tiene rival.

Una única fuente

Las cuatro vías pueden convivir en la misma implantación y usar la misma fuente lógica: una CDS de tipo query. No hace falta replicar los datos en BW, SAC o Datasphere (salvo que exista la necesidad de ampliar o complementar la información).

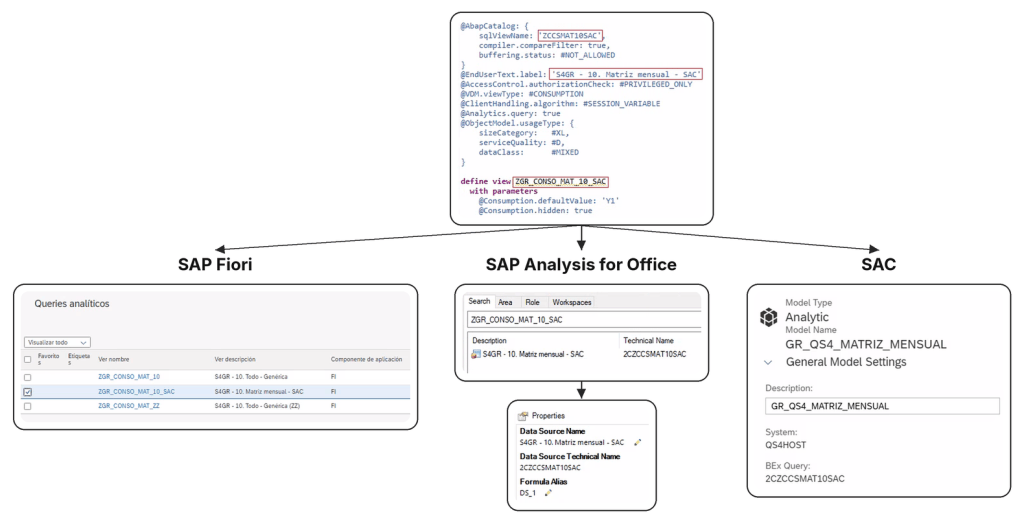
Al activar la CDS, el sistema genera una query transitoria con el prefijo 2C más el nombre de su SQL view. Por ejemplo, si defino una CDS con el nombre ZGR_CONSO_MAT_10_SAC y el identificador de SQL view ZCCSMAT10SAC, se genera la query 2CZCCSMAT10SAC. Se llama transitoria porque no se persiste, es decir, no existe como un objeto físico, el motor analítico la construye al vuelo a partir de la CDS.

  • Fiori la localiza por el nombre de la CDS.
  • AfO, SAC Live y Webi la consumen por su nombre 2C*.

Por debajo, todas estas herramientas ejecutan exactamente la misma consulta.

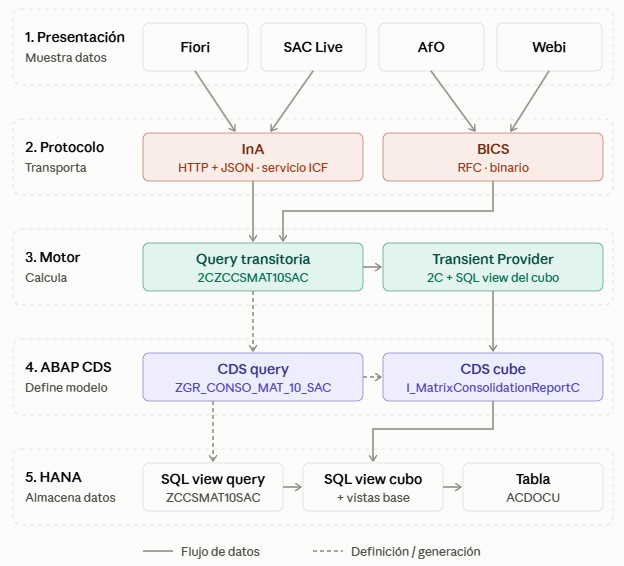
Cómo viaja el dato: cinco capas

  1. Presentación. Fiori, SAC, AfO o WebI muestran los datos y permiten navegar por ellos. Pueden añadir cálculos propios, como fórmulas en WebI, medidas calculadas en SAC o miembros locales en AfO, pero la lógica principal de la consulta la resuelve el motor analítico.
  2. Protocolo. Transporta la petición: de tipo InA (HTTP y JSON) para Fiori y SAC, y de tipo BICS (RFC) para AfO y WebI.
  3. Motor analítico (BW embebido). Ejecuta la query 2C*: jerarquías, agregaciones, cálculos, variables y autorizaciones.
  4. ABAP CDS. Es el modelo semántico: la CDS de tipo query definida sobre otra CDS de tipo cube, en este ejemplo I_MatrixConsolidationReportC. Solo contiene definiciones, no datos.
  5. Base de datos (HANA). Lee físicamente los datos a través de las vistas SQL encadenadas hasta la tabla ACDOCU.

Aviso práctico: no cambies el sqlViewName de una CDS en uso. Al cambiarlo cambia el nombre 2C*, y se rompen los libros de AfO y los modelos de SAC que apuntan a él.

Si el dato no necesita transformaciones ni combinarse con otras fuentes, la CDS es la mejor alternativa.

Conclusión

El reporting no viene resuelto con SAP Group Reporting: hay que diseñarlo. La clave no es elegir una herramienta, sino diseñar bien las CDS de tipo query desde el inicio, según lo que requiere el proyecto. Con una CDS sólida, se puede proponer una herramienta según el perfil del usuario:

  • El consolidador, AfO;
  • El controller, Fiori;
  • La dirección, SAC;
  • La distribución, Webi.

Y todos consultan la misma fuente.

Este enfoque no es exclusivo de SAP Group Reporting: cualquier dato de S/4HANA expuesto mediante una CDS de tipo query puede seguir el mismo camino.

SAP PaPM, ese gran desconocido, héroe del reparto


¿Cómo repartimos los costes y cómo explicamos la rentabilidad? Ante esta necesidad, seguro que inmediatamente, pensamos en una solución a medida con ABAP, BW o, más recientemente, Datasphere o SAC.

Hay otra opción que conviene valorar: SAP Profitability and Performance Management (PaPM). Es una aplicación para modelar cálculos y procesos de negocio complejos, con funcionalidades específicas de asignación de costes y análisis de rentabilidad. Su alcance incluye también escenarios fiscales y de precios de transferencia operativos (los importes que unas sociedades de un grupo cobran a otras por productos o servicios).

Un ejemplo: repartir los costes centrales de una constructora entre sus proyectos según empleados, insumos, maquinaria o servicios consumidos, y analizar cómo cambia el margen de cada uno.

No es un producto nuevo. La versión 1.0 salió en 2015 y la 3.0 en 2018 (versión vigente en on-premise). Además, toma el relevo funcional de SAP BusinessObjects Profitability and Cost Management (PCM) en costes y rentabilidad, incluido el cálculo basado en actividades. PCM 10.0 está en mantenimiento específico de cliente desde enero de 2024, y SAP recomienda PaPM como alternativa. Incluso proporciona contenido para migrar reglas de PCM a PaPM.

¿Qué opciones existen hoy?

  • PaPM 3.0 on-premise (add-on NXI 300): se instala sobre NetWeaver 7.50, S/4HANA, BW/4HANA o ERP 6.0 EHP8, siempre sobre SAP HANA Database. Su mantenimiento sigue al de la plataforma que lo contiene.
  • PaPM Cloud: disponible desde 2021, ofrece dos aplicaciones de modelado: Standard Model, orientado a repartos con grandes volúmenes, y Universal Model, que requiere una activación específica.

On-premise sigue evolucionando. La SP28, publicada en septiembre de 2026, incorpora un Runtime Analysis Cockpit, nuevos tipos de particionado (Hash y Hash-Range), soporte de CDS View entities en conexiones y carga masiva de instancias de proceso desde Excel.

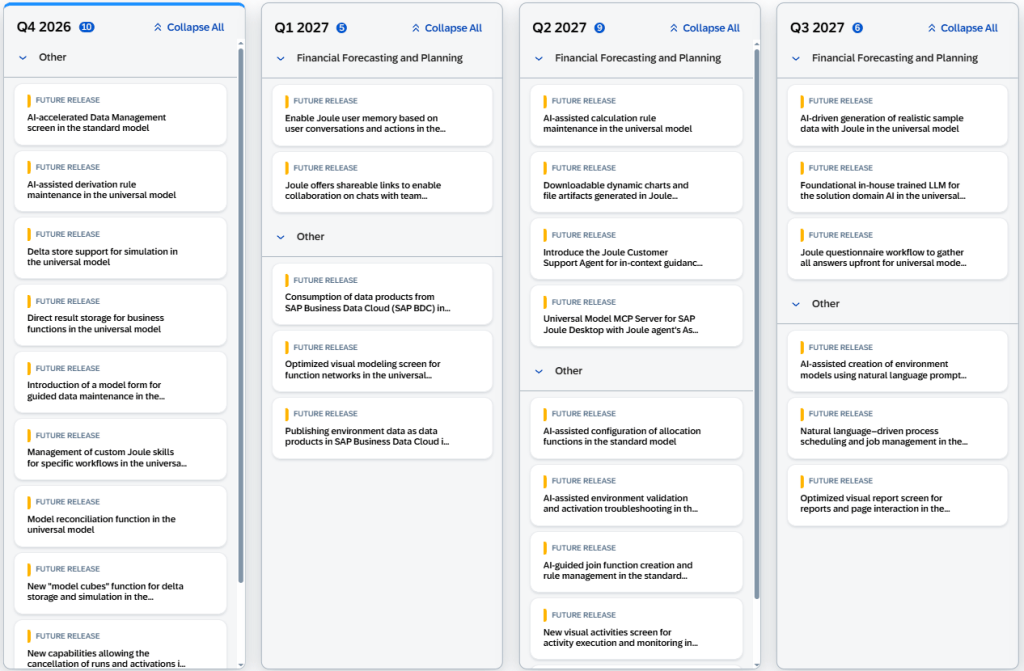
Sin embargo, el roadmap concentra las innovaciones más destacadas en Cloud, con fuerte apuesta por la IA. Está previsto, por ejemplo:

  • Asistencia en el mantenimiento de reglas de derivación en Universal (Q4 2026).
  • Asistencia en la configuración de funciones de reparto en Standard (Q2 2027).
  • Un LLM entrenado por SAP para este dominio (Q3 2027).

Son funcionalidades previstas y sujetas a cambios.

Alternativas SAP y no-SAP

Dentro de SAP, según la complejidad de los requisitos, existen alternativas con alcances distintos: Universal Allocation en S/4HANA y los repartos de SAC Planning. También pueden construirse soluciones a medida con ABAP, BW, SAC o Datasphere. En ese caso, hay que valorar bien su coste de diseño y mantenimiento.

Fuera de SAP destacan Oracle Enterprise Profitability and Cost Management y CCH Tagetik Profitability Analysis, ambas con capacidades específicas de asignación de costes y análisis de rentabilidad.

Antes de desarrollar otro reparto a medida, contrasta tus reglas, volúmenes y necesidades de trazabilidad con las soluciones disponibles. Y pregúntate: ¿la solución propuesta ayudará a explicar el negocio hoy y mañana?

Fuentes oficiales