Si algo no cambiará es que SAP deje de cambiar los nombres a sus productos… Cambios en las propuestas de Planificación de SAP

Esto de cambiar nombres es muy habitual en SAP, seguro que lo hace con la intención de brindar un mensaje más claro, pero el hecho que un nuevo producto llegue a acumular dos o más nombres desde su lanzamiento hasta su primer año de su existencia, está en la “genética” de SAP. Pero al final, la confusión es inevitable para clientes y consultores.


Esto de cambiar nombres es muy habitual en SAP, seguro que lo hace con la intención de brindar un mensaje más claro, pero el hecho que un nuevo producto llegue a acumular dos o más nombres desde su lanzamiento hasta su primer año de su existencia, está en la “genética” de SAP. Pero al final, la confusión es inevitable para clientes y consultores.

Los cambios a los que en este post nos referimos, son los siguientes:

  • “Simple Finance” pasa a denominarse “S/4HANA Finance”
  • “Integrated Business Planning for Finance” ahora se llamará “SAP Business Planning and Consolidation Optimization for SAP S/4HANA Finance”

Según lo señalado por representantes de la empresa, el cambio obedece a la confusión que tienen los clientes con respecto a “Integrated Business Planning for Finance” (IBP), al cual están considerando como un producto independiente y ajeno a SAP BPC. SAP también observó que los usuarios asociaban IBP con los módulos de ventas, logística o producción.

Planificación en la Nube

Otro cambio que se comenta en el enlace de referencia es sobre “SAP Cloud for Planning” que ahora se denominará “SAP Cloud for Analytics for Planning”, una propuesta SaaS (software como servicio) para la que se puede contar con funciones Business Intelligence (BI) y planificación, y en el futuro con Predicción y GRC (Governance, Risk and Compliance).

Cabe señalar que la propuesta cloud no tiene interfaz Excel y está integrado bidireccionalmente con instalaciones BPC Microsoft y BPC NetWeaver (por ejemplo, podría planificar en la nube y luego trasladarla a su instalación BPC o podría trasladar sus datos maestros de BPC a la nube).

Se recalca que “SAP Cloud for Analytics for Planning” no sustituto de SAP BPC, no es BPC en la nube, es un producto independiente y complementario a BPC.

Grandes Planes de futuro

Se estima que dentro de un año, para la versión “S/4HANA Finance” se ofrecería la consolidación en tiempo real. Por otro lado, para el futuro, SAP BPC tendría integración con SAP Design Studio y SAP Lumira. También se señala que se está trabajando en la consolidación incremental, una funcionalidad presentada en la versión 10.0, pero que hasta ahora no ha llegada a funcionar.

Referencia: SAP Insider

//platform.twitter.com/widgets.js

Compendio de notas para solucionar errores en recuperación de datos o mejorar rendimiento en reporting SAP BPC

Cuando hablamos de reporting en SAP Business Planning and Consolidation (SAP BPC 10.0 / 10.1) nos referimos al estándar, al de SAP EPM Add-in 10.0 for Miscrosoft Office, herramienta que utilizamos para construir formularios de entrada de datos o informes, los cuales nos permiten actualizar o recuperar la información de los modelos SAP BPC.


Cuando hablamos de reporting en SAP Business Planning and Consolidation (SAP BPC 10.0 / 10.1) nos referimos al estándar, al de SAP EPM Add-in 10.0 for Miscrosoft Office, herramienta que utilizamos para construir formularios de entrada de datos o informes, los cuales nos permiten actualizar o recuperar la información de los modelos SAP BPC.

Si observamos problemas de rendimiento u obtenemos datos incorrectos a través del SAP EPM Add-in, quizás podríamos solucionar estos problemas considerando algunas de las notas SAP recopiladas en la KBA (hablando con propiedad, ver entrada anterior) 2193471.

Pero además de la consideración de este compendio de notas, se sugiere considerar lo siguiente:

  • Ante todo, es recomendable contar con la última actualización disponible del EPM Add-in (SP24 Patch 01 del 17 de diciembre 2015, es la última actualización disponible a la fecha de esta entrada).
  • Deberían contarse con un procedimiento de optimización del modelo o modelos implicados (Light Optimization)
  • Si la cantidad de filas y columnas es numerosa, valorar la aplicación de opciones de usuario y de hoja que pueden ayudar a obtener resultados en menos tiempo, por ejemplo, prescindir de la identación según jerarquías o prescindir de cero y vacíos.
  • Compruebe si tiene demasiadas sentencias del tipo Script Logic que se ejecutarán cada vez que se graben datos definidas en el fichero Default.lgf.
  • Compruebe que las dimensiones contienen datos correctos, especialmente las dimensiones de tipo TIME (las propiedades PERIOD, BASE_PERIOD, MONTHNUM y TIMEID deben estar correctamente informadas).

Referencia: SAP Note 2193471 (o aquí, recomendable visitar SAP Marketplace)

//platform.twitter.com/widgets.js

El parámetro LOGLEVEL de SAP BPC


Complementado la entrada anterior, con respecto a la recopilación de información para poder realizar un análisis del funcionamiento y rendimiento de nuestra instalación SAP BPC (SAP Business Planning and Consolidation 10.0 / 10.1) tenemos el parámetro LOGLEVEL el cual permite recopilar, a nivel de environment, el log en la capa ABAP para facilitar su consulta a través de transacciones como SLG1.

Definición del parámetro LOGLEVEL de SAP BPC

Este parámetro podría tener uno de los posibles valores:

  • 0: Sin registro, log apagado
  • 1: Error. Sólo errores, interrupción de ejecución y mensajes asociados.
  • 2: Warning. Además de los anteriores, las advertencias.
  • 3: Info. Además de los anteriores, estados e información adicional.
  • 4:Trace: Además de los anteriores, mensajes detallados de la traza de ejecución

Consulta del log de SAP BPC a través de la transacción SLG1

Por defecto, el valor de esta propiedad es igual a tres.

Las estadísticas de SAP BPC

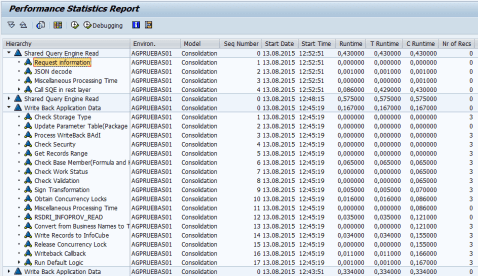
Las estadísticas de SAP BPC (SAP Business Planning and Consolidation 10.0 / 10.1) es una herramienta especialmente diseñada para registrar el uso de recursos del sistema y medir el tiempo o rendimiento de la ejecución de los principales procesos en los modelos BPC.


Las estadísticas de SAP BPC (SAP Business Planning and Consolidation 10.0 / 10.1) es una herramienta especialmente diseñada para registrar el uso de recursos del sistema y medir el tiempo o rendimiento de la ejecución de los principales procesos en los modelos BPC.

SAP BPC, actividades registradas por las estadísticas

Si activamos a nivel de modelo el parámetro BPC_STATISTICS con el valor ON (por defeco es OFF) el sistema recopilará información sobre una serie de actividades BPC las cuales se encuentran definidas en la tabla UJ0_ACTION, cada una de estas actividades engloba una serie de eventos los cuales los podemos ver definidos en la tabla UJ0_EVENTS.

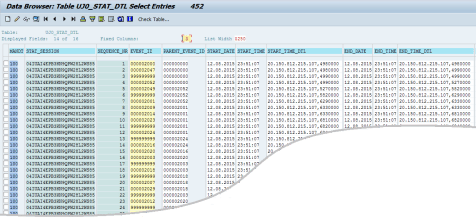
SAP BPC, eventos registrados por las estadísticasToda la información recopilada por la funcionalidad de las estadísticas es almacenada en 2 tablas, denominadas UJ0_STAT_HDR cabecera de cada entrada y UJ0_STAT_DTL detalle de cada entrada. La información recopilada por las estadísticas puede ser recuperadas y analizadas con la transacción UJSTAT.

Visualización de las estadisticas a través de UJSTAT

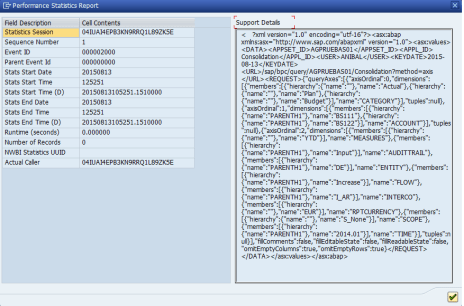
Con la transacción UJSTAT se podrá observar los tiempos de cada actividad y evento, para focalizar los cuellos de botella, así mismo se podrá recuperar la sentencia MDX generada en la actualización de los informes.

Visualización de la sentencia MDX generada por un informe SAP EPM Add-In

Las estadísticas, por la cantidad de información que recopilan, no son recomendables que estén activas constantemente, sólo durante el período cuando se va analizar el rendimiento del sistema. Posteriormente, si se desea, se podrá eliminar toda la información del entorno o modelo con la transacción UJ0_STATISTICS_DELETE.

Detalle de las estadísticas capturadas

Maquillaje de cuentas (y Parte IV) – Detectándolo

Si las cuentas se encuentran auditadas, estas pueden incluir una opinión favorable y sin salvedades, desfavorable o favorable pero con salvedades. Si la magnitud del problema detectado por el auditor es grande, estos podrían denegar la opinión.

Por otro lado, puede darse el caso que las cuentas no se encuentren auditadas o que los auditores no detecten los maquillajes, en tales casos podría ser útil observar los siguientes aspectos:


Si las cuentas se encuentran auditadas, estas pueden incluir una opinión favorable y sin salvedades, desfavorable o favorable pero con salvedades. Si la magnitud del problema detectado por el auditor es grande, estos podrían denegar la opinión.

Por otro lado, puede darse el caso que las cuentas no se encuentren auditadas o que los auditores no detecten los maquillajes, en tales casos podría ser útil observar los siguientes aspectos:

  • Demasiada deuda. Las empresas muy endeudadas son más propensas a manipular las cuentas.
  • Cambios en los criterios contables. Siguiendo un principio de uniformidad, la adopción de un criterio para el tratamiento de la información contable debería mantenerse en el tiempo, a menos que varíen las circunstancias iniciales que determinaron la adopción del criterio (p.e.: cambios en la política de amortización, deterioros, provisiones, activación de gastos, etc.). Si se producen estos cambios, siempre deben estar explicados en la Memoria de la organización.
  • Errores. Los errores contables correspondientes a ejercicios anteriores aparecerán cuantificados en el estado de cambios en el patrimonio neto.
  • Filiales no consolidadas. Omisión de la consolidación de filiales con participación muy próxima o superior al 50%.
  • Transacciones elevadas fuera de balance. Casos de deuda no incluidas en el balance cuando la garantía de devolución es el propio activo financiado (Project finance).
  • Diferencias entre resultado neto y flujo de caja operativo. Cuando el resultado neto es positivo y mucho mayor que el flujo de caja de las operaciones, puede indicar que la empresa ha elevado partidas indebidamente, por ejemplo, clientes o existencias.
  • Variaciones significativas de plazos. Es importante analizar la evolución de los plazos de clientes, existencias y proveedores. Por ejemplo, si los plazos de cobro aumenta considerablemente con relación a años anteriores o a la competencia, es un indicio de aumento de la morosidad o hay deterioros no reconocidos.

 Técnicas de maquillaje

  • Aumentar o reducir gastos, utilizando estimaciones interesadas (Deterioro/amortización de inmovilizado inmaterial/material e inversiones inmobiliarias, deterioro de existencias, deterioro de operaciones comerciales, deterioro de operaciones de tráfico, deterioro de inversiones financieras – valores no cotizados en mercados regulados – , deterioro de créditos a largo/corto plazo, reestructuraciones empresariales, deuda y gasto en materia de planes de pensiones, cuantificación de trabajos realizados para el inmovilizado, impuesto sobre beneficios negativos y crédito por pérdidas a compensar).
  • Activar o considerar como gasto, eligiendo la alternativa contable que más interesa (Investigación, desarrollo, reparaciones y conservación, mantenimiento, publicidad, gastos financieros, diferencias de cambio).
  • Contabilizar gastos con cargo a reservas en lugar de llevarlos a la cuenta de resultados (eligiendo la alternativa contable que más interesa: Ajustes por errores de ejercicios anteriores, clasificar instrumentos financieros como cartera de negociación o como disponibles para la venta).
  • Endeudarse a través de compañías que no se consolidan (Utilización de empresas interpuestas, utilización de empresas vinculadas que no consolidan por otras causas de exención de la obligación de consolidar).
  • Cambiar el criterio de reconocimiento o valoración de stocks (utilizando estimaciones o eligiendo la alternativa contable que más interesa: FIFO, promedio, cuantificación del coste de producción imputando más o menos costes indirectos de fabricación, incluir existencias de ciclo largo como activo fijo).
  • Contabilizar transacciones haciendo estimaciones optimistas o pesimistas sobre el futuro utilizando estimaciones interesadas (Activos, pasivos, ingresos, gastos, amortizaciones y provisiones).
  • Generar resultados excepcionales con la finalidad de mejorar las cuentas o viceversa (venta de inmovilizados).
  • Reconocimiento anticipado de ingresos o diferimiento del reconocimiento de gastos (gastos anticipados o ingresos diferidos).
  • Ventas ficticias (contabilización de depósitos como si fueran ventas o contabilizar ventas como si fueran depósitos).
  • Compensar partidas de activo y pasivo o de ingreso y gastos.
  • Transacciones a precios fuera de mercado, irreales con compañías que no se consolidan
  • Falta de información sobre filiales.
  • Reclasificación de partidas (Clasificar inmuebles como inmovilizado material, como inversiones inmobiliarias o como activos no corrientes mantenidos para la venta. Clasificar instrumentos financieros como inmovilizado financiero, como inversiones financieras temporales o como inversiones financieras de alta liquidez. Clasificar instrumentos financieros como cartera de negociación o como disponibles para la venta).

Referencia: Revista Harvard Deusto (Número 246)