Otra forma de consumir contenidos BI

El uso de buscadores empresariales, es otra forma de consumir y acceder a la información, llamémosla “democratización de la información”, “Business Intelligence 2.0” o “BI para todos”,… basada en la identificación de las potenciales fuentes de datos, organizadas en capas semánticas


Si el principal objetivo del Business Intelligence (BI) es facilitar el acceso a la información para el análisis, ¿por qué este acceso no puede ser natural e intuitivo?, no porque lo diga el fabricante, sino por la experiencia real que viva el usuario.

Creemos que nadie puede predecir con exactitud los escenarios con los que una organización se puede encontrar en el futuro, por consiguiente, resulta difícil lograr cubrir todas las necesidades de información con la definición de decenas de informes.  Documentos, cuando realmente se necesitan, no son fáciles de encontrar y no cubren todas las variantes, que entornos tan cambiantes, puedan contemplar, al final, los usuarios a pesar de contar con plataformas de información, toman su decisión basándose principalmente en la intuición.

¿SAP BusinessObjects Explorer un producto Intelligent Question?

Una alternativa al diseño de “baterías” de cuadros de mando e informes es el uso de buscadores empresariales, que se basan en la formulación de una “pregunta” (tipo Google) y presentación de resultados según las fuentes de datos indexados con técnicas de visualización del BI clásico

En el caso particular de SAP BusinessObjects Explorer, el buscador empresarial de SAP BusinessObjects, las características más relevantes son las siguientes:

  • Uso del lenguaje natural, palabras y términos de uso frecuente en la organización.  Esto es posible gracias a a Inxight, empresa adquirida por Business Objects en 2007, cuyos algoritmos han sido incluidos en BO Explorer.
  • El producto se centra en las preguntas y en el uso de algoritmos “Intelligent Search”, una alternativa a buscar la información organizada en carpetas.
  • El motor Intelligence Search no tan sólo busca la información requerida en informes y analíticas existentes, sino también sugiere nuevos informe basándose en los términos de la búsqueda y la metadata de las capas semánticas.
  • BO Explorer, combina las clásicas técnicas de visualización de BI, con búsquedas según etiquetas.

El uso de buscadores empresariales, es otra forma de consumir y acceder a la información, llamémosla “democratización de la información”, “Business Intelligence 2.0” o “BI para todos”, “BI más humano” … basada en la identificación de las potenciales fuentes de datos, organizadas en capas semánticas (puente entre la parte técnica y los conceptos de negocio).

IT para la gestión financiera … y en la nube

Mayor eficiencia en todos los procesos de la organización, comenzando por los relacionados a la gestión financiera, es la principal medida que adoptan las empresas para sobrellevar o superar la coyuntura de crisis.


Mayor eficiencia en todos los procesos de la organización, comenzando por los relacionados a la gestión financiera, es la principal medida que adoptan las empresas para sobrellevar o superar la coyuntura de crisis.  Para lograr este objetivo, contar con soluciones informáticas adecuadas, es una tarea indispensable.

El uso de aplicaciones en la nube (SaaS) se enfrenta, principalmente, al temor de falta de seguridad de los datos, relegando el uso de estas soluciones sólo a procesos no estratégicos o para la pequeña o mediana empresa como una alternativa accesible por razones económicas.  Es por esto que nos parece interesante “ciencia ficción” el tema que propone un blog de Forrester: TI para la gestión financiera en la nube.  Se ha propuesto el tema, veremos que se comenta al respecto en los próximos artículos.

Referencia: Forrester blogs

La RSC, algo más que “apoyar” a un deportista

Casi por norma, muchas de las grandes firmas, sobre todo financieras, buscan “colgarse” de los títulos de algún reconocido deportista para reforzar su estrategia de branding y en algunos casos, este “apoyo” se asocia a iniciativas de Responsabilidad Social Corporativa (RSC).


Casi por norma, muchas de las grandes firmas, sobre todo financieras,  buscan “colgarse” de los títulos de algún reconocido deportista para reforzar su estrategia de branding y en algunos casos, este “apoyo” se asocia a iniciativas de Responsabilidad Social Corporativa (RSC).  Un enfoque de estas características sería como quedarse en el umbral de una amplia gama de posibilidades y beneficios que se lograría con una verdadera adopción e incorporación de la RSC dentro de los planes estratégicos de las organizaciones.

Por ejemplo, al margen de su campaña publicitaria, Mutua Madrileña ha adoptado la RSC como filosofía de gestión en todos los niveles, identificando la RSC como:

  • Contribución de las organizaciones al desarrollo social
  • Esfuerzo en dialogar e interactuar con los públicos de interés.
  • Compromiso con el buen gobierno corporativo (relación accionistas – directorio – alta administración) .
  • Transparencia y fiabilidad en la información económica y financiera.

Y los beneficios que puede aportar:

  • Valoración positiva para la empresa como un lugar idóneo para trabajar, por parte de los trabajadores (menor rotación de personal).
  • Generación de confianza entre inversores y mercados financieros (mejor acceso a las fuentes de financiación).
  • Valor de marca entre los clientes y reputación ante la sociedad en general (branding sostenible).

Referencia: Diario Expansión

GRI, el estándar para los informes de RSC

Ver los informes más destacados , las plantillas y la documentación disponible sobre el estándar, es un buen punto de partida para iniciar la elaboración de informe sobre las actividades de sostenibilidad y responsabilidad social corporativa que emprenda una organización


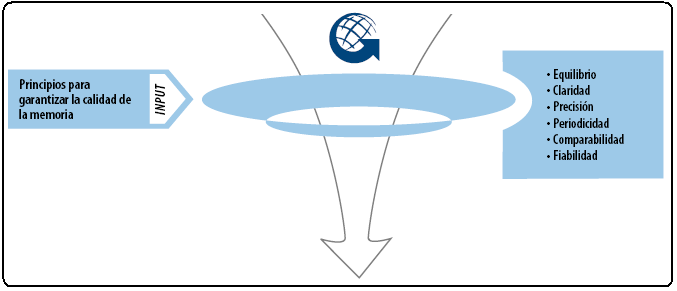
Cualquier organización, de cualquier parte del mundo, que desee elaborar un informe o una memoria de sostenibilidad, debería comenzar por conocer el estándar por defecto en esta materia, Global Reporting Initiative (GRI), una iniciativa, originalmente emprendida por las Naciones Unidas, hoy un organismo independiente, que define los lineamientos que deberían seguirse para elaborar informes sobre la gestión de las organizaciones sostenibles.

El acceso al estándar es libre y son muchas las organizaciones que lo han adoptado para elaborar sus informes de Responsabilidad Social Corporativa y Sostenibilidad. Basta con indicar el grado de cumplimiento (A, B y C) que tendrá la memoria, hacer llegar a GRI una versión en formato electrónico o una URL con acceso al mismo y solicitar una constatación del nivel de cumplimiento.

Así mismo, la mayoría de soluciones informática para gestionar la Sostenibilidad como parte de la estrategia de las empresas, se basan en GRI, es un estándar para controlar los avances o grado de cumplimiento de iniciativas RSC, pero también para compararla con otras organizaciones.

Estructura de un documento GRI

La última versión de este estándar, la G3, contempla tres secciones en la estructura de una memoria de sostenibilidad:

  • Perfil. A modo de introducción, contextualiza a la organización, indicándose su estrategia, visión y misión y las prácticas de gestión.
  • Enfoque de la dirección. Si la anterior sección explica “qué” es lo se aspira lograr, la segunda debería detallar “cómo” las organizaciones llevarán a la práctica sus aspiraciones.
  • Indicadores. Relación de indicadores que se utilizarán para medir la gestión  y desempeño de las siguientes áreas:

Ver los informes más destacados , las plantillas y la documentación disponible sobre el estándar, es un buen punto de partida para iniciar la  elaboración de informe sobre las actividades de sostenibilidad y responsabilidad social corporativa que emprenda una organización.

Referencia:

Planificaciones según el horizonte temporal

A menudo encontramos los términos de planificación estratégica o simplemente planificación y nos referimos a ambos términos como uno sólo, cuando hay diferencias sustanciales que las identifican


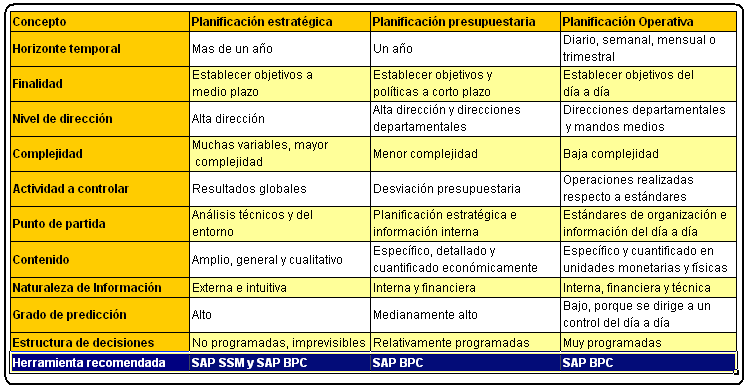
A menudo encontramos los términos de planificación estratégica o simplemente planificación y nos referimos a ambos términos como uno sólo, cuando hay diferencias sustanciales que las identifican.  La primera de ellas es el horizonte temporal, cuando nos referimos a una planificación estratégica aludimos a un período de uno a tres años y en el caso de una planificación presupuestaria, por lo general, máximo un año.

SAP SSM = SAP BusinessObjects Strategy Management / SAP BPC = SAP BusinessObjects Planning and Consolidation

Por otro lado, una planificación estratégica es el principal “input” de una planificación presupuestaria, estas características  y otras adicionales, vemos en la imagen adjunta que nos pueden ayudar a identificar con claridad el uso que tiene cada uno de estos instrumentos en la gestión de las organizaciones.  («clic» para ampliar la imagen)