Si buscamos una justificación contundente de por qué SAP Group Reporting lleva este nombre, creemos que la encontramos al ver juntas dos piezas: las Consultas Personalizadas (Custom Analytical Queries) y la definición de Reglas para Informes (Define Reporting Rules).
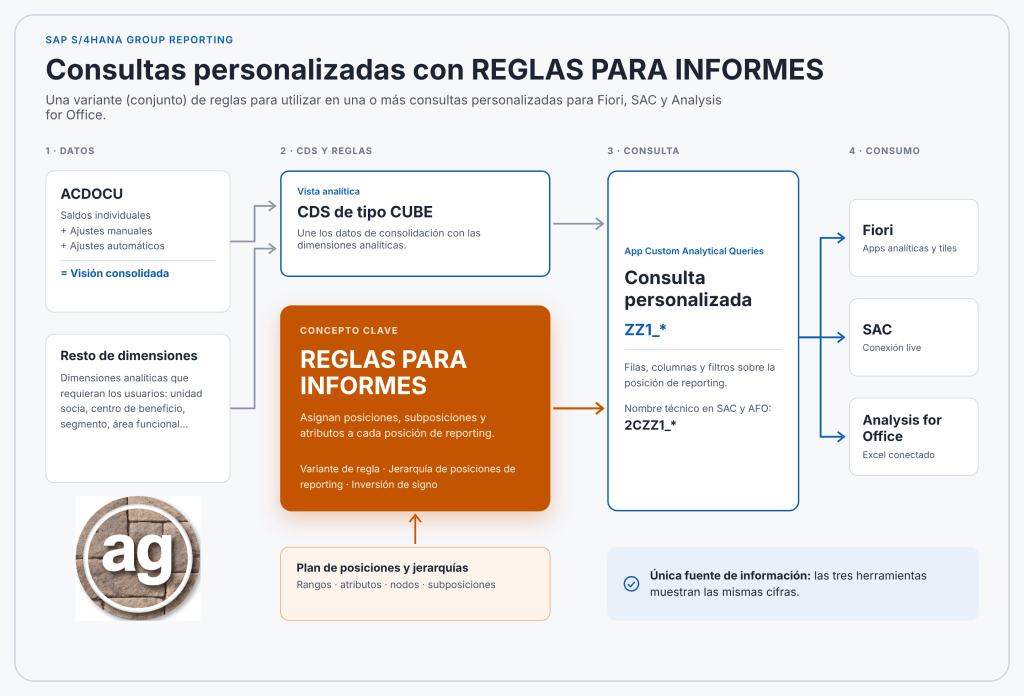
El esquema del informe
Una variante (conjunto) de Reglas para Informes, aplicada sobre una CDS de tipo CUBE, alimenta una o más consultas personalizadas que se consumen en Fiori, SAC y Analysis for Office.
Una necesidad frecuente
¿Cuántas veces nos han pedido el estado de flujos de efectivo o la cuenta de pérdidas y ganancias por función? Son informes en los que cada línea depende de más criterios que la cuenta contable: subposición, área funcional o tipo de movimiento.
En ocasiones, resolverlos nos obligaba a desarrollar soluciones complejas. Group Reporting lo simplifica al combinar estos dos recursos, apoyados en la calidad del dato que vimos en un post anterior.
Consulta personalizada y variante de reglas
La consulta personalizada hace lo mismo que cualquier otra herramienta: organiza datos maestros o dimensiones en filas, columnas y características libres que el usuario podría añadir cuando interactue con el informe.
El factor diferencial está en las reglas. Sobre una jerarquía de posiciones de consolidación (el equivalente a las cuentas contables), definimos una variante en la que cada posición de reporting tiene una o más reglas, cada una con sus propias condiciones.
Las reglas pueden ser muy simples o muy complejas. Una vez implantadas, creemos que pueden mantenerlas los usuarios de negocio: por ejemplo, añadir nuevas posiciones o cualquier otra referencia en sus condiciones.
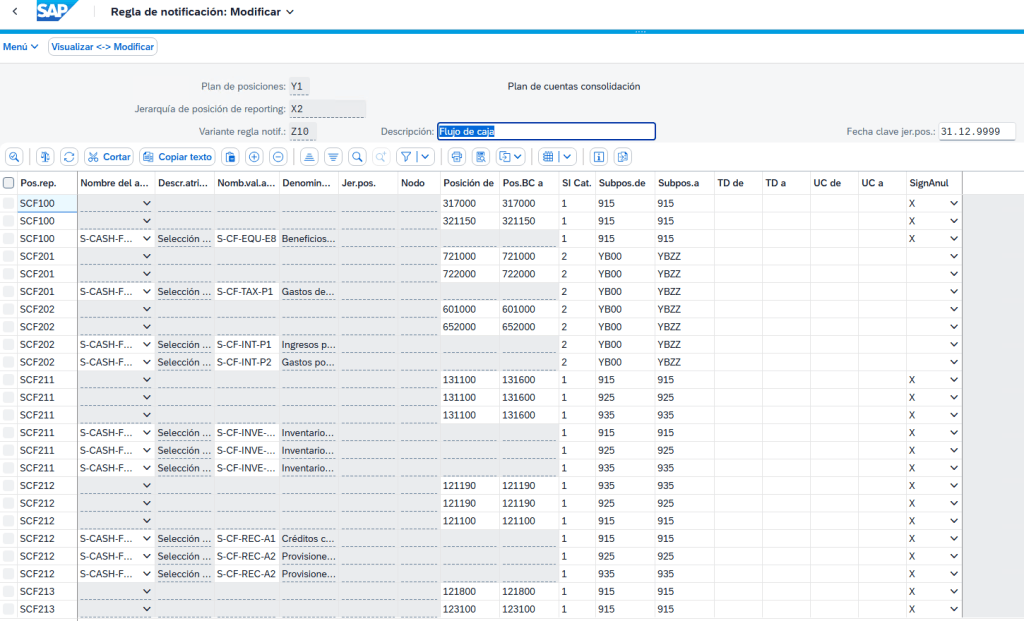
La definición de reglas, columna a columna
| Columna | Significado |
|---|---|
| Pos.rep. | Posición de reporting destino. Aquí, líneas del estado de flujos de efectivo (SCF…). |
| Nombre del atributo | Atributo de la posición de consolidación usado como criterio en lugar de un rango. Aquí, S-CASH-F… |
| Descr. atributo | Descripción del atributo: «Selección de flujo de caja». |
| Nomb. val. atributo | Valor del atributo que se filtra (p. ej. S-CF-TAX-P1). Entran todas las posiciones con ese valor. |
| Denominación valores | Texto del valor (p. ej. «Gastos de impuesto sobre la renta»). |
| Jer.pos. | Jerarquía de posiciones de consolidación, como criterio alternativo. |
| Nodo | Nodo de esa jerarquía. Incluye todas las posiciones que cuelgan de él. |
| Posición de / Pos.BC a | Rango de posiciones de consolidación, desde y hasta. |
| SI Cat. | Categoría de subposición: 1 = tipo de movimiento, 2 = área funcional. |
| Subpos.de / Subpos.a | Rango de subposiciones: 915, 925 y 935 son movimientos de flujo; YB00–YBZZ, áreas funcionales. |
| TD de / TD a | Rango de tipos de documento. |
| UC de / UC a | Rango de unidad de consolidación (o unidad socia, según la vista). |
| SignAnul | Invierte el signo del importe en la posición de reporting. |
Cómo se leen las reglas:
- En una misma fila, los criterios se combinan con lógica Y.
- Varias filas de la misma posición de reporting se suman (lógica O).
- Cada fila usa un único criterio de posición: rango, atributo o nodo de jerarquía.
- Entre filas no hay exclusión: si una posición cumple dos filas con la misma subposición, se suma dos veces.
- Ejemplo: SCF211 toma las posiciones 131100–131600 con los movimientos 915, 925 y 935 e invierte el signo, porque un aumento de inventario resta caja.
Así que, la próxima vez que necesites informes funcionales o analíticos con condiciones distintas en cada línea, a partir de saldos individuales y, si hace falta, también consolidados, piensa en SAP Group Reporting.


